
Las operadoras de renting han destinado 1.104 millones de euros más que en los diez primeros meses de 2025 a incorporar vehículos nuevos a sus flotas. El desembolso medio por unidad alcanza los 24.918 euros, mientras que las matriculaciones crecen un 8,04%, por encima del mercado. El sector ya representa el 25,95% de las matriculaciones nacionales y concentra casi la mitad de las operaciones del canal de empresas.
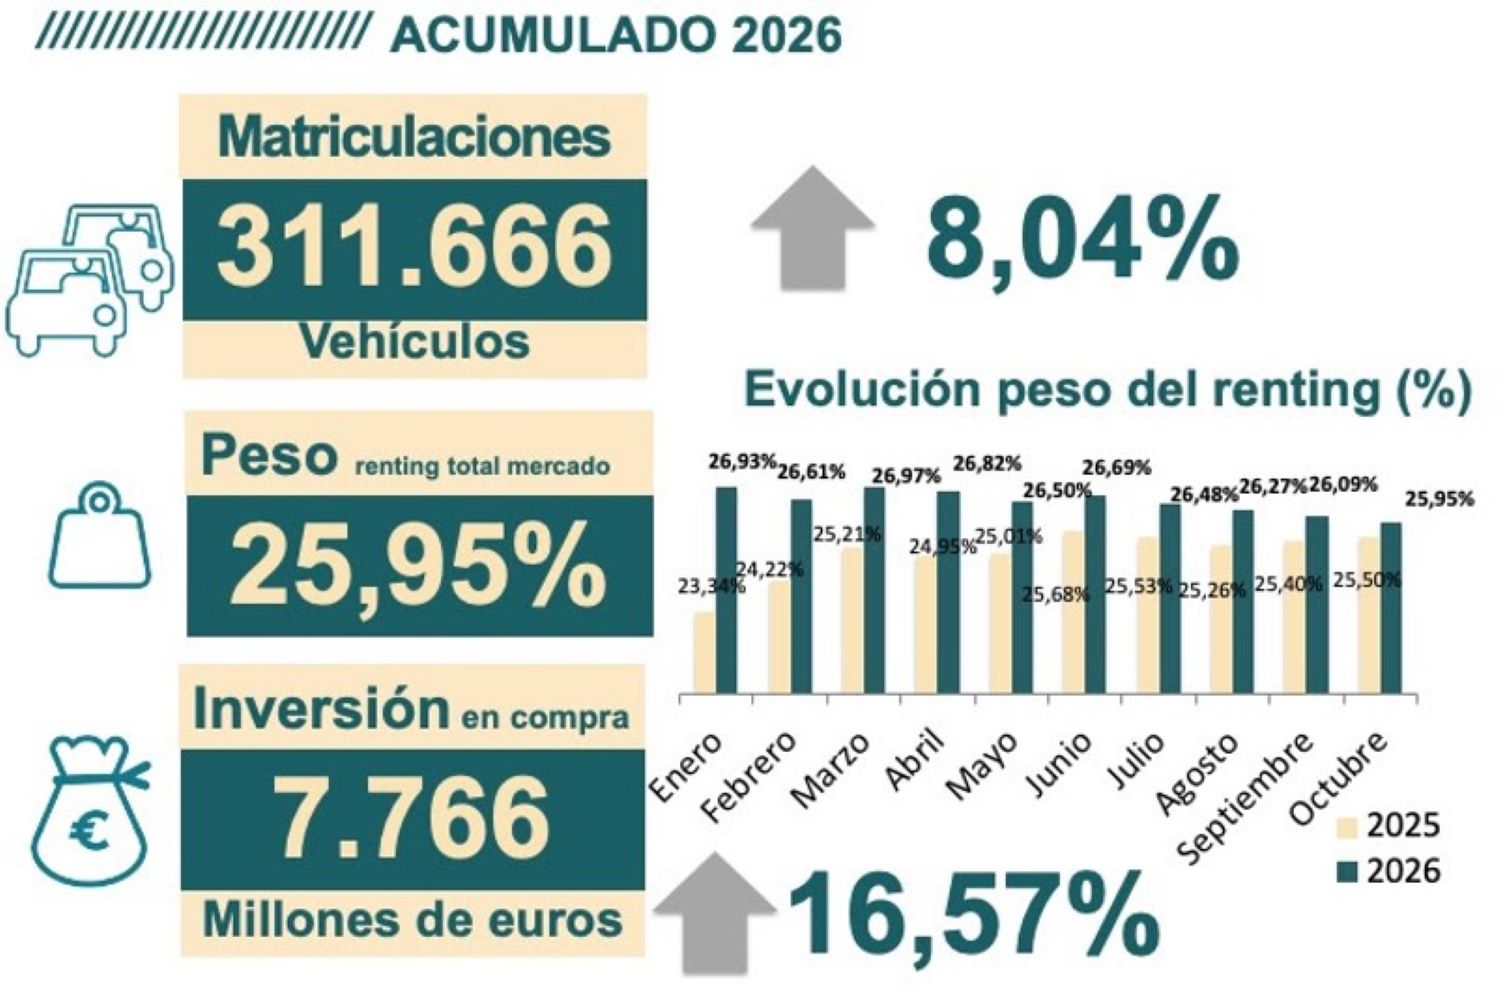
Las compañías de renting siguen incrementando el esfuerzo económico que realizan para renovar y ampliar las flotas de vehículos que ponen a disposición de sus clientes. Entre enero y octubre de 2026, las operadoras han invertido 7.766 millones de euros en la adquisición de vehículos nuevos, lo que supone un incremento del 16,57% respecto a los 6.662 millones destinados a este mismo fin durante los diez primeros meses del pasado ejercicio, según los datos de la Asociación Española de Renting de Vehículos (AER).
Este crecimiento de la inversión, sensiblemente superior al registrado por las matriculaciones, que avanzan un 8,04%, hasta alcanzar las 311.666 unidades, refleja el encarecimiento de los vehículos que las compañías están incorporando a sus flotas y el mayor volumen de recursos que necesitan movilizar para mantener su actividad.
Fuerte encarecimiento de los vehículos
De hecho, el desembolso medio que realiza el sector para adquirir cada vehículo se sitúa ya en 24.918 euros, frente a los 23.093 euros que pagaba de media en el mismo periodo de 2025. Esto representa un incremento de 1.824 euros por unidad, equivalente a un encarecimiento del 7,9% en apenas un año.
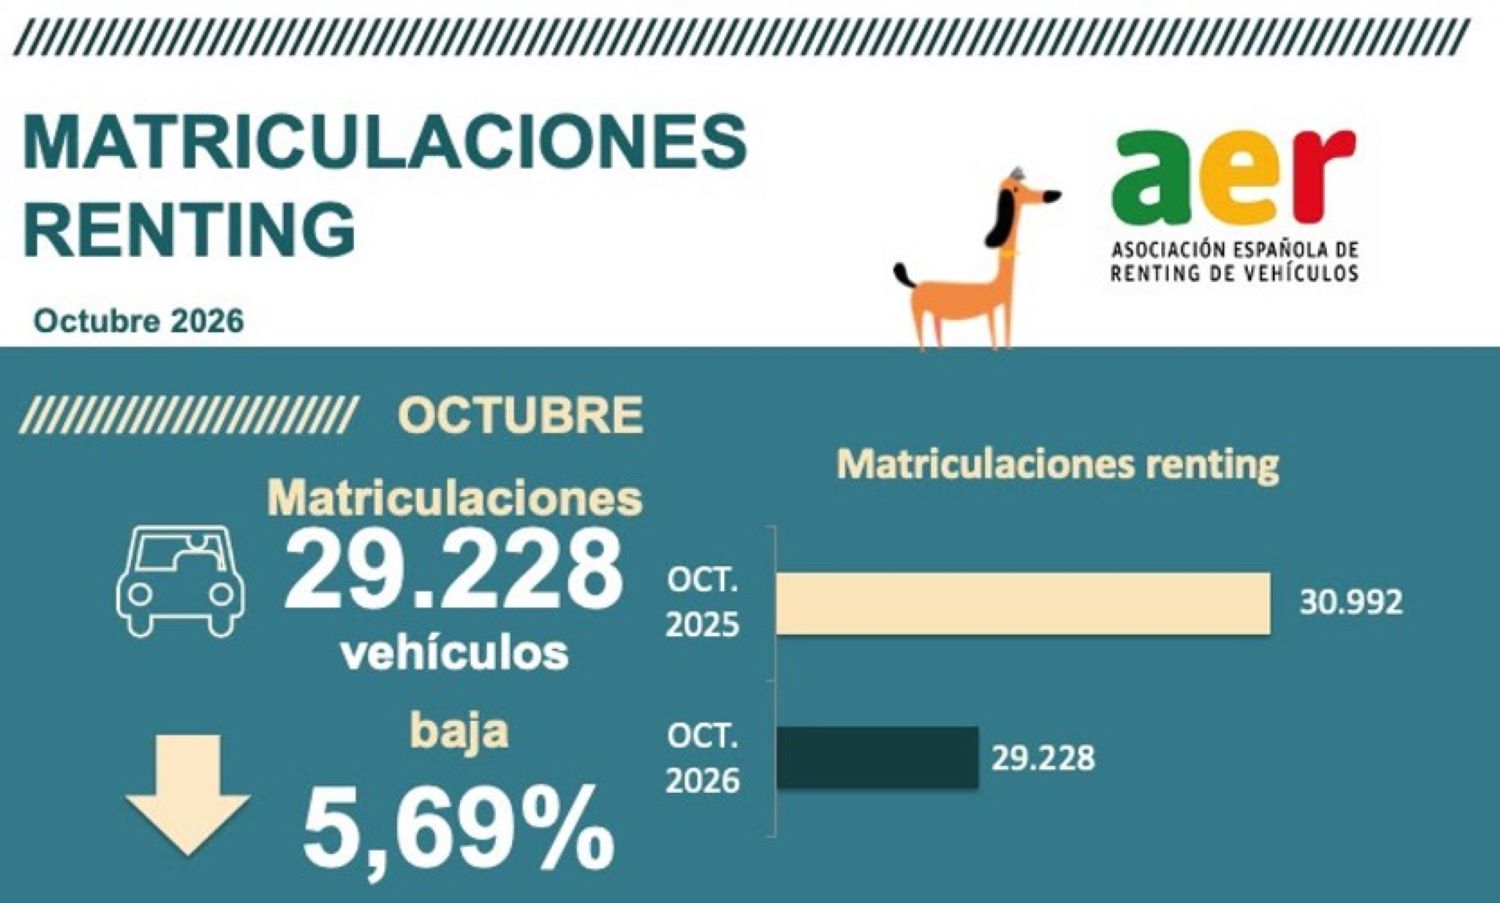
La evolución de octubre confirma esta tendencia, aunque con un comportamiento diferente al del acumulado. Durante el último mes, las compañías de renting invirtieron 732 millones de euros en la compra de 29.228 vehículos, frente a los 739 millones destinados a adquirir 30.992 unidades en octubre de 2025.
Pese a que el volumen de inversión mensual se redujo un 0,94% y las matriculaciones retrocedieron un 5,69%, el coste medio de adquisición por vehículo aumentó desde los 23.845 euros del pasado año hasta los 25.044 euros de octubre de 2026. Es decir, las operadoras han pagado aproximadamente 1.200 euros más por cada unidad incorporada a sus flotas, un 5% de incremento interanual.
Más inversión por cada vehículo adquirido
La evolución de estos indicadores permite apreciar con mayor claridad el esfuerzo financiero que está asumiendo el sector. En los diez primeros meses de 2026, las compañías han invertido 1.104 millones de euros adicionales respecto al mismo periodo del ejercicio anterior, al tiempo que han incorporado 23.185 vehículos más.
El crecimiento de la inversión, por tanto, no responde únicamente a un mayor volumen de compras. También está relacionado con el incremento del valor medio de los automóviles y vehículos comerciales que integran las flotas de renting, en un mercado en el que la electrificación, los mayores niveles de equipamiento y la evolución de la oferta de modelos están modificando la composición de las adquisiciones.
La diferencia resulta especialmente significativa cuando se observa el coste medio por unidad. En octubre de 2025, cada vehículo matriculado por las operadoras suponía un desembolso medio de 23.845 euros, mientras que ahora supera los 25.000 euros. En el acumulado anual, el incremento es todavía más pronunciado, con casi 1.825 euros adicionales por vehículo.
Se trata de una evolución que tiene implicaciones directas para el negocio del renting, puesto que el aumento del capital necesario para incorporar cada unidad repercute en la estructura económica de las operaciones y en la gestión de las flotas que posteriormente se ponen a disposición de empresas, autónomos y particulares.
El Renting crece, pero octubre frena las compras
En cuanto a la evolución de las matriculaciones, el renting mantiene un comportamiento más dinámico que el conjunto del mercado español en el acumulado del año. Las 311.666 unidades que según la AER se han registrado hasta octubre representan un crecimiento del 8,04% frente a las 288.481 contabilizadas en los diez primeros meses de 2025.
El mercado total, por su parte, suma 1.201.136 matriculaciones, un 6,16% más que en el mismo periodo del pasado ejercicio. Esta diferencia permite al renting incrementar su penetración hasta alcanzar el 25,95%, de las matriculaciones frente al 25,50% que representaba al cierre de octubre de 2025. El avance interanual es de 0,45 puntos porcentuales.
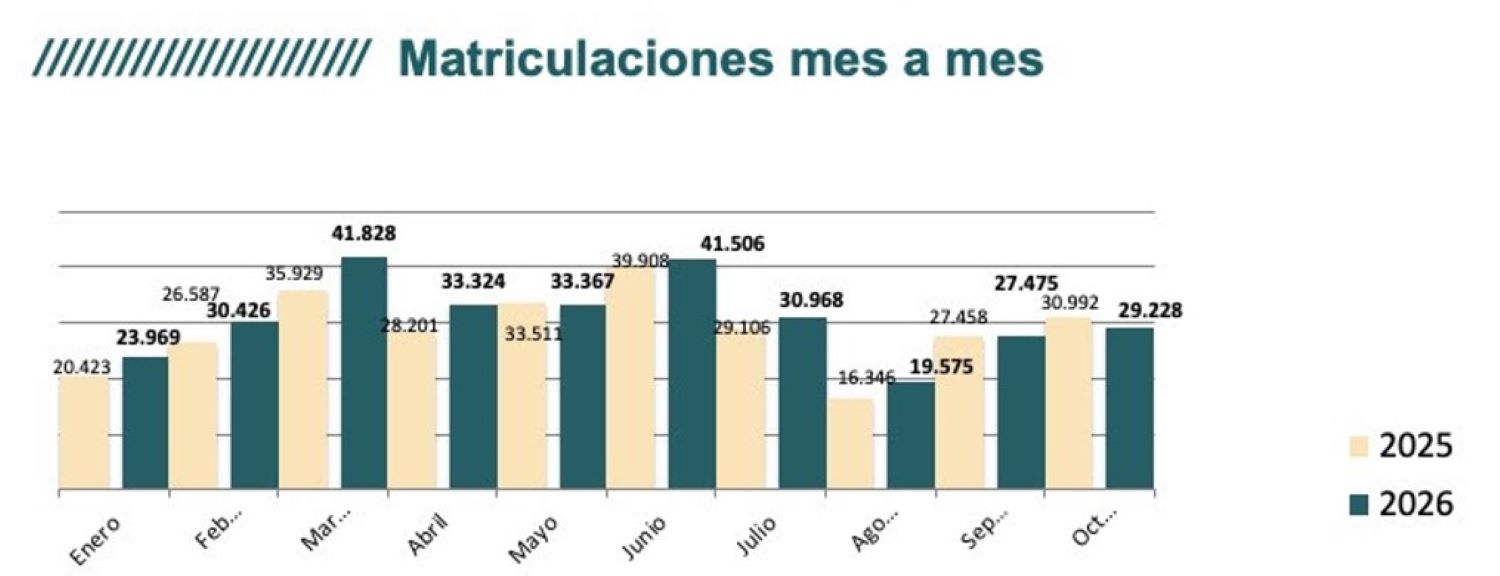
Sin embargo, el comportamiento del último mes introduce un cierto cambio de ritmo. Octubre se ha cerrado con 29.228 matriculaciones de renting, un 5,69% menos que en el mismo mes del pasado año, mientras que el mercado general ha conseguido crecer un 0,73%, hasta las 118.523 unidades.
El renting pierde así parte del dinamismo que venía mostrando en meses anteriores, aunque mantiene una evolución positiva en el conjunto del ejercicio.
Su participación en el canal de empresas también continúa siendo especialmente relevante. En octubre, las operaciones de renting representaron el 50,16% de todas las matriculaciones realizadas por este canal, frente al 50,31% de un año antes. En el acumulado enero-octubre del canal de matriculaciones de empresa, su peso alcanza el 48,76%, mejorando los 48,39 puntos porcentuales registrados en 2025.
Vehículos industriales, el segmento que más crece
El análisis por categorías permite observar diferencias importantes en la evolución de las compras realizadas por las operadoras. Los turismos y todoterrenos siguen concentrando la mayor parte de las matriculaciones, con 251.553 unidades, un 8,89% más que en los diez primeros meses de 2025.
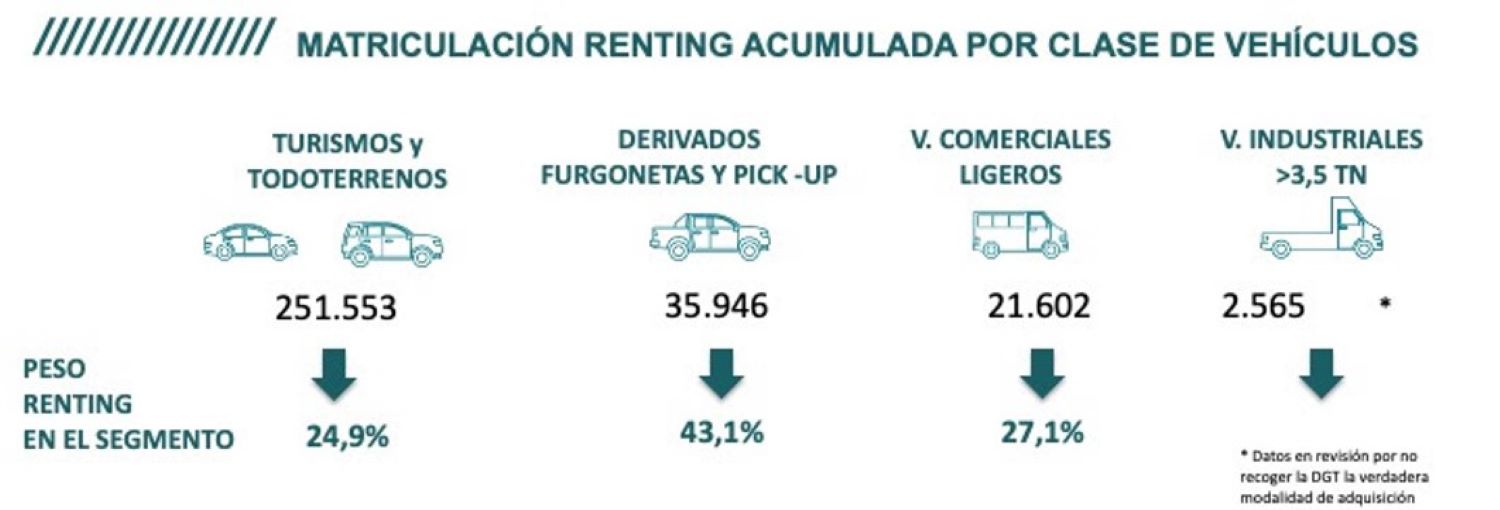
Este volumen representa el 24,89% de todas las matriculaciones de turismos y todoterrenos realizadas en España, frente al 24,28% del ejercicio anterior.
Los derivados de turismo, furgonetas y pick-up acumulan 35.946 matriculaciones, con un crecimiento del 5,16%. Se trata, además, del segmento donde el renting mantiene una mayor implantación, al representar el 43,09% de las operaciones del mercado, más de cuatro de cada diez vehículos matriculados. Su participación ha aumentado 1,05 puntos respecto al 42,04% de 2025.
En el caso de los vehículos comerciales ligeros de hasta 3,5 toneladas, las operadoras han matriculado 21.602 unidades, apenas un 1,28% más que hace un año. Su peso en el conjunto del mercado desciende desde el 29,01% hasta el 27,09%, una pérdida de 1,92 puntos porcentuales.
La evolución más destacada corresponde a los vehículos industriales de más de 3,5 toneladas, cuyas matriculaciones en renting alcanzan las 2.565 unidades, un 31,88% más que en 2025. Su cuota de mercado aumenta desde el 7,74% hasta el 9,35%, aunque la propia AER advierte de que estos datos están pendientes de revisión, debido a que los registros de la DGT no identifican correctamente la modalidad de adquisición.
VW, lider del canal de empresas; Ford Transit, de modelos
En el canal de empresas, Volkswagen se mantiene como la marca con mayor volumen de matriculaciones en renting al cierre de octubre, seguida de Renault y Peugeot. Toyota ocupa la cuarta posición y Seat la quinta, por delante de BMW, Ford, Citroën, Audi y Mercedes-Benz.
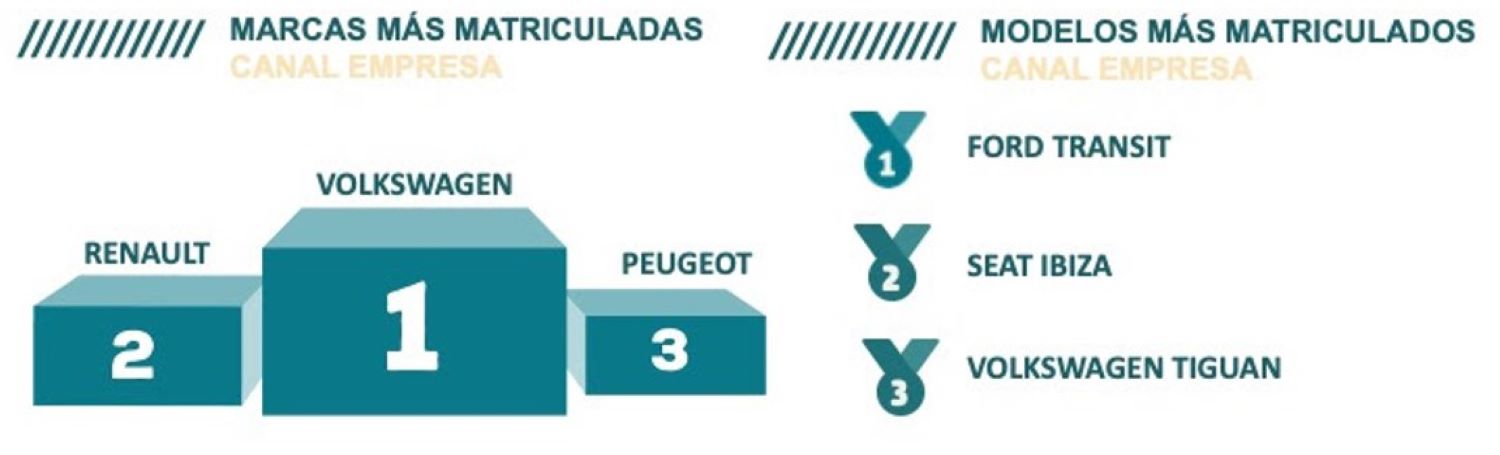
Entre las diez marcas más matriculadas, Audi registra uno de los avances más destacados, con un crecimiento del 25,33%, seguida de Seat, que aumenta un 24,12%, y Toyota, con un 14,69%. En el extremo contrario, Renault reduce sus matriculaciones un 12,77% y Mercedes-Benz un 7,62%.
Por modelos, la Ford Transit ocupa la primera posición, seguida del Seat Ibiza y el Volkswagen Tiguan. Completan las primeras posiciones el Peugeot 208, Nissan Qashqai, Citroën Berlingo, Renault Kangoo, BMW X1, Seat Arona y Toyota C-HR.
Destaca especialmente la evolución del Seat Ibiza, cuyas matriculaciones aumentan un 43,34%, y del Toyota C-HR, que registra un avance del 44,91%. También sobresale el crecimiento del Seat Arona, con un 24,10% más.
Las diez marcas más matriculadas concentran el 69,93% de las operaciones de renting en el canal de empresas, mientras que los diez modelos más demandados representan el 22,31% del total. Estos últimos incrementan sus matriculaciones un 7,85%, por encima del crecimiento del 5,05% registrado por el conjunto del canal de empresas en renting.
Electrificados, el 14,93% de las matriculaciones
La electrificación continúa avanzando en las flotas de renting, aunque conviene distinguir entre los vehículos electrificados propiamente dichos —eléctricos puros, eléctricos de autonomía extendida e híbridos enchufables— y el conjunto de tecnologías alternativas, que incluye también los híbridos convencionales y ligeros.
Hasta octubre, las operadoras han matriculado 46.527 vehículos electrificados, un 18,11% más que en el mismo periodo de 2025. Estas unidades representan el 14,93% del total de las matriculaciones de renting, frente a las 267.755 unidades electrificadas contabilizadas en el conjunto del mercado español, que suponen el 22,29% de sus registros. La participación del renting en las matriculaciones totales de vehículos electrificados alcanza el 17,38%.
Por tecnologías, los híbridos enchufables de gasolina suman 29.066 unidades, el 9,33% del total de las matriculaciones del sector, mientras que los eléctricos puros alcanzan las 15.328 unidades, con una cuota del 4,92%. Los híbridos enchufables diésel contabilizan otras 1.795 unidades y los eléctricos de autonomía extendida, 338.
Entre los eléctricos puros, Mercedes-Benz encabeza la clasificación de marcas más matriculadas en renting, por delante de BMW y Kia. BYD ocupa la cuarta posición y Skoda la quinta. Por modelos, el Kia EV3 lidera el mercado, seguido del Skoda Elroq, el Tesla Model 3, el BYD Seal y el Toyota C-HR+.
Las energías alternativas también crecen en el renting
Si se amplía el análisis al conjunto de tecnologías de energías alternativas, la presencia de estas motorizaciones resulta mucho más significativa. Los vehículos electrificados, híbridos, de gas e hidrógeno representan ya el 57,98% de las matriculaciones de renting, frente al 50,56% que suponían en octubre de 2025. Esto supone un avance de 7,42 puntos porcentuales en un año.
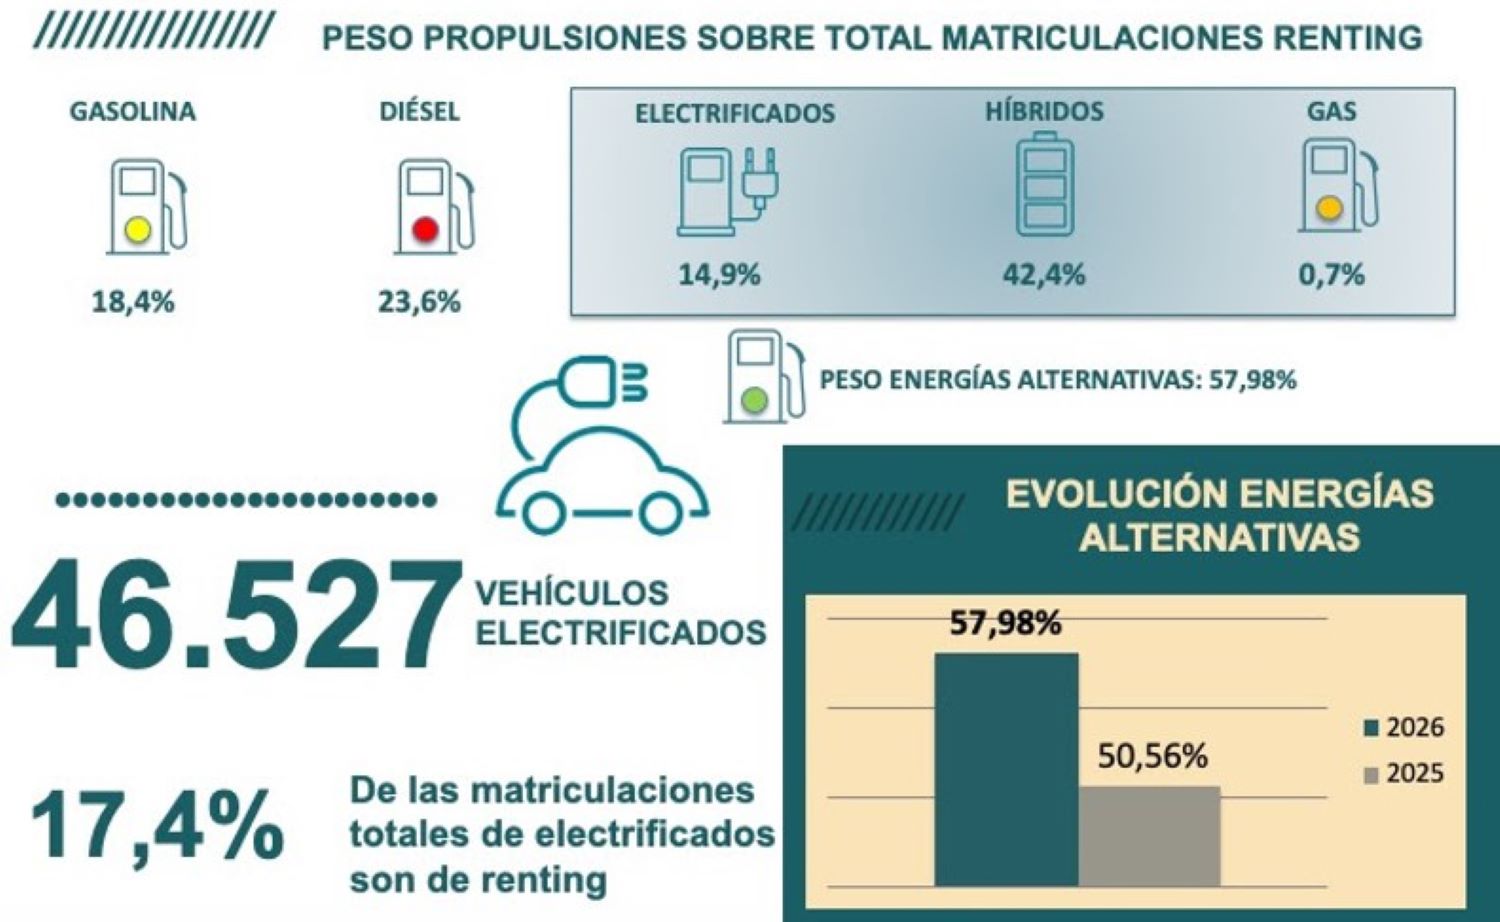
Los híbridos ligeros de gasolina son la tecnología con mayor representación individual, con 72.335 unidades y un peso del 23,21%. Los diésel, por su parte, mantienen una presencia importante, con 73.697 matriculaciones y una cuota del 23,65%, mientras que los híbridos convencionales de gasolina alcanzan las 40.546 unidades, el 13,01%.
La gasolina convencional representa el 18,36% de las compras, el gasóleo el 23,65% y el GLP apenas el 0,67%.
En el conjunto del mercado español, las energías alternativas representan el 64,63% de las matriculaciones, frente al 57,98% del renting. No obstante, la evolución de las operadoras confirma que la transformación tecnológica de las flotas continúa avanzando: en un año han elevado más de siete puntos la presencia de estas motorizaciones en sus adquisiciones.
En definitiva, el renting cierra octubre con una evolución positiva en el acumulado, aunque con un retroceso de las matriculaciones en el último mes. Su principal característica sigue siendo el elevado esfuerzo inversor que realiza para renovar las flotas: 7.766 millones de euros en diez meses y un coste medio de adquisición que ya se aproxima a los 25.000 euros por vehículo. Una factura creciente que refleja tanto el encarecimiento de los automóviles como la progresiva transformación tecnológica de las unidades que las compañías ponen en manos de sus clientes.
El renting sigue avanzando por encima del mercado
Para el presidente de la Asociación Española de Renting de Vehículos (AER), José-Martin Castro Acebes, “el renting sigue con la tendencia de crecimiento, avanzando por encima del mercado total. El sector consolida su posición como un motor de la nueva movilidad en el mercado de automoción en España”.
En su opinión, “es especialmente significativo que la inversión en adquisición de vehículos nuevos haya crecido un 16,57%, hasta alcanzar los 7.766 millones de euros. Esta evolución refleja el compromiso de las compañías de renting con la renovación del parque automovilístico y su capacidad para seguir incorporando vehículos más nuevos, eficientes y seguros”.
En cuanto a la electrificación de sus flotas, Castro Acebes indica que “también seguimos avanzando. Los vehículos electrificados representan el 14,93% de las matriculaciones de renting, con un crecimiento del 18,11%. Además, el 57,98% de los vehículos matriculados por el sector corresponde a tecnologías de energías alternativas”.
Según el presidente de la AER, el renting, al igual que el mercado español “estamos ante una transición tecnológica que requiere combinar ambición, realismo y neutralidad tecnológica y también, financiera, para seguir facilitando el acceso a nuevas tecnologías y contribuyendo a una movilidad cada vez más eficiente y sostenible”.