
El seguro es una de las piezas clave dentro de la cadena de valor del renting. En un mercado que ya supera el millón de vehículos de parque y que matricula uno de cada cuatro coches nuevos en España, la gestión del riesgo, la siniestralidad y la protección del activo adquieren una relevancia estratégica. Y es que, a estas alturas, no se trata únicamente de asegurar vehículos, sino de garantizar la continuidad operativa de flotas cada vez más complejas, tecnológicas y sometidas a nuevas exigencias de uso.
Ese fue precisamente uno de los grandes ejes de la VI Mesa del Renting que organiza Renting Automoción, en la que representantes de compañías aseguradoras, operadoras de renting, empresas tecnológicas y especialistas en gestión y recobro analizaron cómo está evolucionando el seguro en paralelo a la transformación de la movilidad. Un cambio que obliga a revisar modelos, procesos y, sobre todo, la forma de entender el riesgo, como ha quedado patente en este encuentro.
La irrupción del pago por uso, la flexibilidad contractual y la progresiva desaparición del concepto tradicional de propiedad están alterando las reglas del juego que conocíamos hasta ahora. Como se apuntó durante la conversación, el seguro está pasando del vehículo a la movilidad. Y es que ya no importa únicamente qué coche se conduce, sino quién lo utiliza, cómo lo hace y en qué circunstancias. Porque el dato ya es capaz de analizar toda esta información con asombrosa velocidad para ayudar en la toma de decisiones.
En este nuevo escenario, el dato emerge como el gran protagonista. La telemática permite conocer con precisión el comportamiento del conductor, anticipar riesgos, prevenir siniestros e incluso combatir el fraude. La capacidad de monitorizar el uso real del vehículo abre la puerta a un seguro mucho más preciso, dinámico y personalizado.
Pero la transformación va mucho más allá de la tarificación. Las aseguradoras avanzan hacia un modelo preventivo en el que la tecnología permite corregir comportamientos antes de que se produzca el siniestro. El seguro deja de ser reactivo para ser preventivo. Al mismo tiempo, la electrificación, la llegada de nuevos fabricantes y el encarecimiento de las reparaciones están introduciendo nuevas incógnitas. La batería, el valor residual y la disponibilidad de recambios se han convertido en factores decisivos para operadores y aseguradoras.
A ello se suma una creciente complejidad jurídica y de recuperación de activos. Fernando Martínez, socio director de Lexer, recordó que la movilidad flexible también exige una mayor pedagogía hacia el usuario y una gestión cada vez más apoyada en la información y la anticipación. Porque cuando surgen incidencias, la rapidez de actuación resulta determinante.
Para tratar todos estos temas sentamos en nuestra Mesa del Renting a Elena Castillero, directora comercial Grandes Cuentas y Brokers de Helvetia Caser; Fernando Martínez, director Lexer Auto; Vicente Castrillo, Gerente de Grandes Cuentas de Mutua Madrileña; Raúl Lasso, Gerente Nacional de Grandes Cuentas en Northgate España; José Luis Gata, Business Development Manager de Solera, e Inmaculada Saiz, Sales Development Manager de Targa Telematics.
La movilidad sustituye al vehículo como centro del seguro
El sector asegurador, como el de la automoción, está en pleno proceso de cambio, y no es desacertado ni presuntuoso decir que el renting es uno de los principales impulsores de esta transformación. La movilidad cambia y, con ella, el ecosistema que la rodea, incluido el seguro, que no es ajeno a todas estas novedades. La propiedad pierde peso frente al uso y el automóvil poco a poco deja de ser el único y gran protagonista de la movilidad.
Hoy cualquier tipo de usuario, particular o corporativo, recurre a diferentes combinaciones: carsharing, alquiler tradicional, taxi, VTC, transporte público, distinas posibilidades de micromovilidad, suscripción, carpooling y, por supuesto, renting. Y en este contexto, asegurar un coche ya no es suficiente, o no alcanza. Ahora el punto de mira se pone en asegurar la movilidad en su conjunto.
La movilidad del futuro será híbrida, multimodal y profundamente digital. Y el seguro deberá evolucionar al mismo ritmo. Como quedó patente en la mesa, la póliza del mañana no acompañará solo al vehículo, sino que acompañará al usuario en cada trayecto, en cada uso y en cada necesidad, independientemente de si se mueve en coche, transporte público o incluso en patinete eléctrico.
Y fue Vicente Castrillo quien expuso este nuevo escenario con una clara reflexión: «Ya no necesito tanto asegurar un coche en concreto, sino cubrir mis necesidades de movilidad en un sentido amplio. Tengo una gorra de trabajo en el mundo B2B, pero también una gorra personal como usuario B2C. Y lleve la que lleve puesta, esto es un hecho».
El Gerente de Grandes Cuentas de Mutua Madrileña recordó que el abanico de soluciones disponibles se ha multiplicado. «Tengo vehículos de movilidad personal, carsharing, carpooling, transporte público, alquiler flexible, rent a car… El pago por uso es, en realidad, una consecuencia natural de toda esta evolución».
Y ante este escenario, desde su compañía se ha elaborado toda una estrategia que pasa por construir una auténtica plataforma de servicios alrededor de la movilidad, siempre con el usuario en el centro. Desde aparcamiento y telemática hasta carsharing, rent a car o gestión integrada de taxis corporativos.
«Utilizamos datos del deudor, del vehículo y de los juzgados para tomar las mejores decisiones posibles y reducir al máximo los tiempos de resolución»
La otra representante del sector asegurador sentada en esta Mesa del Renting, Elena Castillero, directora comercial de Grandes Cuentas de Helvetia Caser, comparte esta visión. «El seguro deja de estar centrado en la propiedad del vehículo. Lo importante es el usuario, su movilidad y sus necesidades reales. Tenemos que acompañarle allá donde esté y con independencia del medio que utilice». Para Castillero, el cliente también está en el centro, independientemente de cuáles sean sus necesidades de movilidad. Y este cambio implica diseñar productos mucho más modulares y flexibles.
En este sentido, la responsable de Helvetia Caser fue muy clara al definir la fórmula del alquiler a largo plazo como una de las palancas del cambio en el panorama de la movilidad, y también en el asegurador. «El renting ha sido uno de los grandes aceleradores de esta transformación porque necesita procesos ágiles, integración tecnológica y soluciones adaptadas a un uso cambiante».
Desde Northgate, Raúl Lasso, Gerente de Grandes Cuentas, destacó precisamente cómo el renting flexible encaja de forma natural en este nuevo escenario. «Al final, hablamos de utilizar un vehículo durante el tiempo exclusivamente necesario y tener la posibilidad de cambiarlo o devolverlo cuando el cliente lo desee». La flexibilidad contractual, que hace unos años era una excepción, se ha convertido hoy en una exigencia del mercado.
Inmaculada Saiz, Sales Development Manager de Targa Telematics, puso el foco en “lo suyo”, en la tecnología como elemento vertebrador de este nuevo ecosistema. «La conectividad permite integrar todos los servicios y ofrecer una experiencia mucho más completa, cómoda y eficiente para el usuario final».
Por su parte, José Luis Gata, Business Development Manager de Solera, recordó que, en cierto modo, esta tendencia no es algo nuevo, sino que «el pago por uso ya lo inventaron los rent a car. Lo que ha cambiado es la capacidad tecnológica para escalarlo y adaptarlo a muchísimos más escenarios». Gata reafirma de esta manera la importancia de la tecnología, del dato. Un pilar sobre el que acaba pivotando todo en el panorama del renting y sus servicios.
El director de Lexer Auto, Fernando Martínez, aportó una visión especialmente interesante desde el punto de vista contractual. Cuanto más flexible es la movilidad, mayor es la necesidad de informar adecuadamente al usuario. «Muchas veces, cuando los problemas llegan a nuestra mesa, detectamos que el titular no era plenamente consciente de las obligaciones y consecuencias que había asumido al firmar».
El dato como palanca de transformación del seguro en renting
La gestión del riesgo en el renting está viviendo una profunda renovación. Si hace apenas unos años la suscripción de una póliza se apoyaba fundamentalmente en variables estáticas, como son el tipo de vehículo, su antigüedad, la actividad del cliente o el histórico de siniestralidad, hoy el dato en tiempo real se ha convertido en el gran activo del sector. El vehículo conectado permite conocer con precisión cómo se utiliza cada unidad, quién la conduce y cuál es su comportamiento al volante, abriendo la puerta a un seguro mucho más preciso, dinámico y eficiente.
Y si hablamos de datos, hablamos de Targa Telematics. En este punto fue una de las voces que expuso esta realidad con más claridad. Imnaculada Saiz, Sales Development de la compañía en nuestro país, explicó cómo la telemática ya permite monitorizar en profundidad tanto el uso del vehículo como el comportamiento al volante del conductor.
«Podemos identificar el comportamiento personal de cada asegurado. Hay datos objetivos, como la antigüedad del carnet o del vehículo, pero hay otros personales, como el horario en el que se conduce, las horas cuando se realizan los desplazamientos, si existe una actitud agresiva al volante, si se superan los límites de velocidad o incluso si se utiliza el móvil mientras se conduce».
La utilidad de esta información va mucho más allá de la mera tarificación. La responsable de Targa Telematics aseguró que la monitorización permite actuar de forma predictiva y no solo reactiva. «Hemos conseguido reducir entre un 20% y un 25% la siniestralidad, e incluso en algunos clientes hasta un 30%. Además, en apenas 15 días o un mes podemos identificar el estilo de conducción de un usuario y empezar a trabajar sobre él».
Raúl Lasso, Gerente Nacional de Grandes Cuentas de Northgate, comparte con Targa Telematics, y con el resto de protagonistas de esta Mesa del Renting, el enorme potencial del dato. Aunque recordó que el renting presenta particularidades propias, en especial en modalidades flexibles, en las que el conductor efectivo no siempre coincide con el titular del contrato. «Nosotros entendemos que el seguro va vinculado a la relación con el cliente, con la empresa. Tenemos detectado al conductor, pero el cliente puede dejar el vehículo a quien quiera, por lo que no siempre podemos definir un seguro en función del usuario real o del uso que este haga del coche», destacó el representante de la operadora de renting.
Para José Luis Gata, Business Development Manager de Solera, el dato es, sencillamente, la base de todo el modelo. Sus intervenciones en este sentido fueron tan directas como ilustrativas. Tirando de su habitual estilo, Gata señaló que «para poder poner una póliza de pago por uso, necesitas datos. Esto es un negocio, no una ONG. Tienes que fijar el precio dependiendo del riesgo que tenga cada colectivo».
Gata subrayó, además, que el análisis del dato permite segmentar con enorme precisión. No es lo mismo asegurar un vehículo de carsharing urbano que una flota de reparto o un renting corporativo de alta rotación. Cada uso genera un perfil de riesgo diferente y, por tanto, exige un tratamiento específico.
«Del seguro vamos a aprovechar mucho todo el dato que puedan darnos y la consultoría que nos puedan ofrecer»
Vicente Castrillo, interlocutor de Mutua Madrileña en esta ocasión, incidió en otro de los grandes beneficios de la telemática, la prevención. Hasta ahora, las flotas actuaban sobre la siniestralidad una vez producida, de manera reactiva. La nueva tecnología cambia completamente ese enfoque. «Antes actuábamos a posteriori. Sabíamos qué vehículos estaban deteriorando la siniestralidad cuando el daño ya estaba hecho. Ahora podemos adelantarnos, identificar conductas mejorables, formar al conductor y evitar que el accidente llegue a producirse».
Para el Gerente de Grandes Cuentas de Mutua Madrileña esta capacidad permite también reconocer y premiar las buenas prácticas. «Los conductores que lo hacen bien también deben recibir algún tipo de reconocimiento. No se trata solo de corregir, sino también de incentivar».
Elena Castillero, directora de Grandes Cuentas de Helvetia Caser, coincidió con toda la mesa en que la transformación es estructural. «El seguro pasa de la lógica del vehículo a la lógica de la movilidad. Lo importante ya no es solo qué coche conduces, sino quién conduce, cuántos kilómetros hace, con qué intensidad y en qué condiciones».
Esa nueva lógica abre la puerta a modelos de pricing dinámico mucho más sofisticados. «Si la flota está telematizada, se tiene que conducir mejor. Si se conduce mejor, habrá menos siniestros y la severidad también será menor. Es ahí donde tenemos que ir».
Incluso en Lexer, desde una posición distinta dentro de la cadena de valor, el director de la división Auto, Fernando Martínez, destacó la importancia crítica del dato. En su actividad, la información permite agilizar recuperaciones, optimizar recobros y anticipar decisiones judiciales. «Nosotros utilizamos datos del deudor, del vehículo y de los juzgados para tomar las mejores decisiones posibles y reducir al máximo los tiempos de resolución».
La conclusión en este apartado fue unánime por parte de todos los participantes. El dato no solo mejora la tarificación, redefine la relación entre aseguradora, operador y cliente. Permite prevenir, personalizar, fidelizar y optimizar. En el seguro del renting, el dato ya no es una ventaja competitiva, es una condición imprescindible.
Electrificación, nuevos fabricantes y el reto de asegurar el coche del futuro
La transformación de la movilidad, ya se ha comentado, está redefiniendo todo. Pero los cambios en la manera de moverse o en la posesión o el alquiler de coches, de uso de fórmulas de movilidad corporativa o alternativas de micromovilidad no son los únicos condicionantes de un sector que se mueve a gran velocidad. La electrificación, la irrupción de nuevas marcas, en especial las que están desembarcando desde China, y el incremento exponencial del coste de las reparaciones obligan a las compañías aseguradoras y operadores de renting a revisar sus modelos.
Como explicó Raúl Lasso, Gerente de Grandes Cuentas de Northgate, describiendo el impacto operativo de esta nueva realidad, «un vehículo que tiene un siniestro se puede tirar cuatro o cinco meses esperando una pieza y eso nos rompe completamente los esquemas. Porque, en la práctica, estamos dando dos vehículos dentro del mismo contrato, el que se está arrendando y el que hay que ofrecer como vehículo de sustitución». Una idea con la que se expone la necesidad de ofrecer soluciones de movilidad a sus clientes que, en el caso de la operadora, son herramientas de trabajo. Como Lasso destaca, la paralización prolongada no solo incrementa costes, sino que deteriora la experiencia del cliente y tensiona la rentabilidad de las operaciones. Y es que, claro está, un cliente descontento es un cliente que no vuelve.
En el ámbito del vehículo eléctrico, las baterías concentran buena parte de las incertidumbres en el sector. El Gerente de Grandes Cuentas de Mutua Madrileña, Vicente Castrillo, desde su compañía acaban de lanzar una solución específica. «No te preocupes por lo que le pase a la batería porque te voy a dar una cobertura que, con independencia de lo que le suceda, va a estar cubierta», anunció el responsable de la firma aseguradora.
Al hilo de los vehículos eléctricos, José Luis Gata, de Solera, también reconoce que la batería representa hoy uno de los elementos económicos más relevantes del vehículo eléctrico. «Puede verse afectada por un golpe, por humedad, por sobrecalentamiento o por problemas de carga. Era necesario desarrollar una solución específica». Gata cuantificó perfectamente la magnitud del desafío. «Una batería puede costar entre 12.000 y 20.000 euros. Por eso es un elemento absolutamente crítico». No obstante, también aportó cierta tranquilidad. «De todos los siniestros, los laterales, que son los que podrían afectar directamente a la batería, apenas representan un 6%. El riesgo existe, pero está muy acotado». Y sobre el anuncio de Vicente Castrillo, José Luis Gata mostró mucho entusiasmo por esa póliza para las baterías.
Más allá de las baterías, el directivo de Solera destacó que la complejidad tecnológica del vehículo moderno está disparando los costes. «Hemos comparado un coche de 2012 con su equivalente actual y no tienen nada que ver. Hay muchísimas más piezas, más sensores, más cámaras y mucha más tecnología en cada reparación».
Inmaculada Saiz de Targa Telematics destacó cómo la telemática ayuda también en este ámbito. «Podemos conocer las averías en tiempo real, anticiparnos a problemas mecánicos e incluso, en el caso del vehículo eléctrico, monitorizar la salud de la batería, que es determinante para su valor residual».
«El seguro deja de estar centrado en la propiedad del vehículo. Lo importante es el usuario y su movilidad»
Además, esta información resulta esencial para evaluar el potencial de electrificación de una flota y optimizar su explotación.
Y un tema que tenía que salir a relucir, sí o sí: la nueva variable que introduce la llegada masiva de fabricantes chinos. Castrillo fue prudente: «Más que falta de datos, lo que todavía tenemos es falta de experiencia. Cada marca tendrá su comportamiento y necesitamos tiempo para conocerlo».
El representante de Northgate recordó, además, el papel tractor del renting en la incorporación de nuevas tecnologías. «Prácticamente, uno de cada cuatro vehículos matriculados en España entra a través del renting. Somos la gran puerta de entrada al mercado». Eso convierte al sector en laboratorio y, al mismo tiempo, en el primer asumidor del riesgo.
Lexer, por su parte, recordó que toda innovación genera nuevas casuísticas contractuales, incidencias y procedimientos. La gestión jurídica también deberá adaptarse a esta nueva complejidad.
El seguro del renting afronta así uno de los mayores desafíos de su historia reciente. La velocidad de la innovación obliga a anticiparse constantemente. Porque, en un mercado donde la tecnología avanza a un ritmo vertiginoso, la capacidad de adaptación será el principal factor diferencial.
¿Cómo afrontar los crecientes costes de reparación?
De la dificultad de atraer y sobre todo retener el talento en el área de posventa y de los precios que las aseguradoras están pagando a los talleres, el debate se dirige de nuevo a un aspecto crítico: la rentabilidad del negocio y el incremento de los costes. Lo resume perfectamente Elena Castillero en su intervención: «Es un mal endémico en el seguro de autos. Es muy difícil hacerlo de manera rentable».
Así lo reconoce Inmaculada Saiz, que achaca estos reducidos márgenes al aumento del coste de los recambios y a la presencia de un mayor número de ADAS, pero también a la mano de obra, la especialización y la «competencia agresiva». Por lo tanto, afirma, «todo lo que puedas ajustar el valor de la prima de cada asegurado es crítico». Y para ello apunta al dato, su especialidad, esgrimiendo que con su análisis han conseguido reducir en un 3% el coste medio de expediente en otros mercados.
En este escenario marcadamente inflacionista todos los actores salen perjudicados de alguna manera, apunta la representante de Helvetia Caser, desde la propia aseguradora hasta la operadora de renting y el cliente final. Considera que la solución no pasa por tocar solo la palanca de auto, sino que la estrategia, la que ha adoptado su compañía, es aislarse de la visión ramo y apostar por la «visión cliente», un individuo que tiene una relación con la empresa más allá del vehículo.
«Si tengo que hipotecar de alguna manera la prima, debo tener esa visión general de cliente y buscar la fidelización, precisamente para poder resolver los problemas de unas líneas del seguro que no somos capaces de resolver», manifiesta Castillero.
Desde Mutua Madrileña también se evidencia que los márgenes son muy estrechos y hay que hacer las cosas muy bien para tener una cierta garantía de rentabilidad. La receta propuesta por Vicente Castrillo se ramifica sobre la personalización del producto ofrecido al cliente y su fidelización a través del servicio. «Si soy capaz de dar al usuario no solamente un seguro de auto atractivo con unas buenas condiciones, sino que lo puedo rodear de servicios adicionales que le faciliten la movilidad, eso es una forma de retenerle. Un talento que retengo, un buen conductor que quiero tener conmigo», explica.
Asiente su colega de Helvetia Caser, que incide en su planteamiento de aislamiento de la línea vertical del seguro de auto tradicional para convertirla en una visión cliente «con la que tienes que fidelizar, y tu cliente fidelizado es con el que realmente obtienes una rentabilidad». Respecto a la opción de servicializar el seguro, a Castillero también le convence esta vía, pero dejando claro que tampoco se trata de amontonar servicios alrededor de una póliza para tratar de obtener ese margen que se necesita. «Que el cliente pueda elegir», replica Castrillo.
Haciendo un ligero giro de timón, José Luis Gata toma la palabra para advertir de un grave problema que tenemos o tendremos en breve y que implica directamente al mundo asegurador: las pérdidas totales. La llegada de nuevas tecnologías a los vehículos y la mencionada subida de costes, relata el Business Development Manager de Solera, va a provocar que muchísimos coches seminuevos van a ser retirados de circulación porque vale más la reparación que el propio vehículo.
«El valor residual es una cosa y la reparación otra», afirma, y advierte a su vez de que estas pérdidas totales en muchas ocasiones supondrán pérdidas de poliza, ya que el cliente que pierde su coche puede cambiar no solo de marca, también de aseguradora. Por esta razón, Gata aboga por tener en mente esta circunstancia a la hora de valorar por qué tipo de vehículos se apuesta y cuál es el coste de su póliza.
En el caso de Northgate, Raúl Lasso comenta que su base, en teoría, la conforman vehículos funcionales, básicos en cada uno de sus segmentos. Y aunque son de uso profesional, la tecnología también va llegando a ellos. «El 70% de nuestra flota son vehículos industriales que siempre entran más tarde en la tecnología, en la electrificación,…»
Pero la presencia de los ADAS se ha ido incrementando y ahora tienen todos una tecnología fantástica, pero que luego tiene un impacto espectacular a la hora de asumir los costes de los recambios», afirma. Como ejemplo expone un simple parabrisas, que ha pasado de 150 euros a 800 o 900.
Ante el constatado incremento del coste medio de reparación y el riesgo de pérdidas totales, José Luis Gata invita al sector a hacer una reflexión sobre los coches eléctricos y los nuevos procedentes de Asia cargados hasta los topes de tecnología. Por su parte, Fernando Martínez admite que para el negocio de Lexer Auto el posible incremento de las primas no les influye generalmente ya que es un coste incluido en la cuota de renting, todo lo contrario que el encarecimiento del combustible, «que sí se nota a la hora de pagar», dice. Además, pone sobre la mesa el daño reputacional que están sufriendo clientes con una fidelidad y un histórico impecable por pequeñas incidencias en la valoración de daños. Clientes, prosigue, con los que tienes que pleitear, «y es entonces ahí cuando intentamos conciliar y ser empáticos con ellos».
La vía del autoseguro
Casi la totalidad de los vehículos alquilados bajo la modalidad de renting están cubiertos por un seguro a todo riesgo —con o sin franquicia—, siendo uno de los capítulos de mayor relevancia en la cuota mensual abonada por el usuario, con un peso que se podría situar en torno al 20% del importe total. Como bien han expuesto nuestros invitados en la mesa, la transformación de la movilidad y sobre todo el sustancial incremento de los costes asociados al seguro añaden unas capas de complejidad que nos invitan a plantear si ante tales circunstancias las operadoras podrían considerar más interesante para su negocio dirigirse hacia la vía del autoseguro.
Lanzamos la pregunta directamente al representante de la única empresa del renting en el encuentro. Las primeras palabras de Raúl Lasso son tremendamente esclarecedoras: «Zapatero a tus zapatos». El Gerente Nacional de Grandes Cuentas de Northgate España, precisamente por esta complejidad que envuelve al entorno del seguro, considera que no pueden darle al cliente una base singular, es decir, venderle una póliza con unas determinadas características, por lo que se inclina por una empresa externa «que nos garantice la póliza, sobre todo en aquella parte en la que se sienten más cómodos, que es en la responsabilidad civil, terceros y ocupantes»; lo que vendría a ser el seguro obligatorio.
No obstante, reconoce que una empresa como la suya, con una red de talleres propios, sí se siente cómoda ocupándose de las reparaciones y las averías ya que se incluirían dentro de la línea de uso del vehículo. Y aunque algunas empresas del sector pueden contar con alguna poliza cautiva, insiste en su negativa a entrar en lo que es propiamente el sector asegurador: «Lo que nos dice la habitualidad es que lo más óptimo es dejar a profesionales del sector que se encarguen del seguro de los vehículos».
Opinión compartida, claro está, por los representantes de las aseguradoras. Remarca Elena Castillero que el seguro es una actividad regulada más allá de una cuestión de capital o de gestión de siniestros, con profesionales muy especializados. Afirma entender, sin embargo, que haya una parte que se convierta, la del autoseguro, «pero si se trata de seguro obligatorio hay que dejar a esas empresas que tienen ya industrializado ese capital». Lo ideal sería, en su opinión, alcanzar una perfecta relación entre ambas partes, operadora y aseguradora, para poder satisfacer todas las coberturas; pero en caso de que esta última no pueda absorberlo todo y la operadora decida entrar en el mundo del autoseguro, «complementemos nosotros el resto», sentencia.
El caso es que todos van en el mismo barco, como dice Vicente Castrillo, que refrenda esta apuesta por la colaboración si una parte está cubriendo la responsabilidad civil y la otra la reparación de daños. «Nosotros trabajamos mucho desde el punto de vista actuarial con todo el know how que tenemos con nuestros partners operadores», explica. La formación de equipos de trabajo conjunto permite compartir datos y estudiarlos para determinar las mejores prácticas de cara al futuro. También desde el punto de vista de la prevención, haciendo valer Mutua Madrileña la información procedente de sus cinco millones de vehículos asegurados: «Sé que coches se roban más, cuáles se averían más y los que tienen un coste de reparación más alto», asegura.
«Vamos a ver muchísimos
coches seminuevos que van a salir de la circulación porque vale más la reparación que el propio vehículo»
Una información valiosísima que, indica, se pone encima de la mesa para poder colaborar con las operadoras de renting y aportar valor. «Y nos aportamos valor mutuamente. Creo que es una línea de trabajo muy interesante con la que al final todos ganan», concluye el directivo de la aseguradora.
«Porque no le puedes poner puertas al campo», responde la directora comercial de Grandes Cuentas y Brokers de Helvetia Caser, que corrobora esa idea de poner a disposición del partner toda la información que se ha adquirido de los vehículos asegurados. «De tal manera que siga la relación en otro modelo diferente, pero absolutamente natural». Y remite de nuevo al concepto del dato, guante que recoge inmediatamente la especialista en el tema, Inmaculada Saiz.
La representante en la mesa de Targa Telematics quiere incidir en que, en relación al dato, nos encontramos ya en una fase posterior, es decir, en la ayuda a las empresas a predecir: «Ya no se trata solo de contar con un histórico con muchos datos. Identificando un algoritmo se puede proyectar un comportamiento y, por consiguiente, un riesgo y un precio». Una ventaja determinante, que duda cabe, para el buen hacer de una compañía aseguradora.
La explotación de los datos, siguiendo con este asunto, también tiene una repercusión positiva para el trabajo que lleva a cabo Lexer Auto. Expone Fernando Martínez —advirtiendo de que se trata de una cuestión que afecta directamente a las aseguradoras— que si tras la finalización del contrato de renting o aun cuando no lo haya hecho el cliente no devuelve el vehículo, la finalidad en este caso del uso de los datos es recuperar el activo en el menor tiempo posible. «Llevamos una métrica diferente a los patrones habituales de localizaciones con GPS; tenemos en cuenta las visitas, la trazabilidad que hemos tenido con los clientes en la fase amistosa para saber cuál es el mejor momento para recuperarlo». Porque el proceso puede ser largo, pero se puede acelerar «jugando con el dato y la información».
Transformar los retos en oportunidades
Como bien reza el título de esta VI edición de La Mesa del Renting, el mundo del seguro, en términos generales y particularmente en el ámbito de las flotas, se enfrenta a su mayor transformación. Todo un reto, por supuesto, e incluso un cambio de paradigma, pero que las compañías encaran con la determinación de siempre bajo la perspectiva de transformar esos desafíos en nuevas oportunidades de negocio.
Así lo expresa en primera lugar Inmaculada Saiz, que dirigiendo el debate a su terreno, afirma que ahora que tenemos los datos a nuestra disposición y podemos analizarlos, el saber cómo aprovechar la inteligencia artificial es una oportunidad para evolucionar en el sector: «La IA nos puede ayudar a gestionar lo que hasta ahora quita muchos recursos haciéndolo de manera automatizada y prestando atención a lo que realmente pueden aportar valor las personas, casos más complejos o el desarrollo de nuevas oportunidades o servicios».
«El que no utilice la IA se va a quedar fuera». Así de categórico se mostraba José Luis Gata en relación a este tema tan determinante de cara al presente y futuro del sector de automoción. Sobre si esta tecnología va a suponer la pérdida de empleos, el representante de Solera aboga porque el humano piense y la máquina se encargue de los trabajos repetitivos. «Y esto —concluye— va a traer una reconversión, yo creo que industrial, al igual que el coche eléctrico».
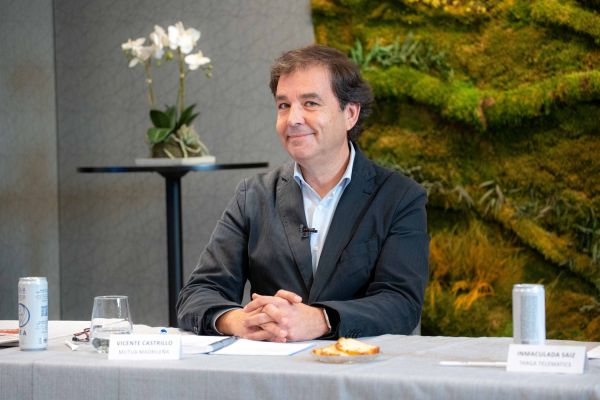
Ese impacto transversal de la inteligencia artificial en todo el espectro del seguro, desde la tasación inmediata de un siniestro con una foto hasta la ampliación del horario de atención al cliente en cualquier idioma, «es ya una realidad, no estamos hablando de un futurible», apunta Vicente Castrillo. Por lo tanto, lo que toca de ahora en adelante es adaptarse a todo lo nuevo que está llegando, pero bajo el prisma de la personalización, «de pensar en aquello que nos está demandando el mercado para intentar ir un pasito por delante», comenta el Gerente de Grandes Cuentas de Mutua Madrileña.
En esta misma línea, dice Elena Castillero que es la hora de «coger al toro por los cuernos», de utilizar todo lo que la tecnología ha puesto a disposición de las compañías de seguros porque la cosa va hoy de innovación y personalización, superando ya el concepto del seguro tradicional en base a la mejor prima. Trae a colación Castillero el claim de su compañía de hace unos años, que resumiría perfectamente el panorama actual: «Aseguramos lo que está por venir». Y como un actor principal presente siempre en la vida del cliente, anima a convertir en oportunidades lo que a priori se presentan como retos.
Otra de esas “cosas” que está por venir y que tendrá que tener una respuesta adecuada por parte del mundo asegurador es el coche autónomo. Otra revolución, advierte Gata, que en su opinión también va a cambiar la manera de operar de las aseguradoras, pues tendrán que cubrir a una flota —que debería estar operando en zonas restringidas— pero sin conductores…
«Explotamos toda la información y la ponemos encima de la mesa para poder colaborar con los operadores de renting y aportarles valor»
El compromiso con la sostenibilidad y el medioambiente seguirá marcando el paso de las aseguradoras en los tiempos venideros. Ya es una cuestión transversal, como señala Castrillo: «Desde que contratas la póliza hasta que devuelves el vehículo, y todas las acciones intermedias llevan un componente de sostenibilidad», expone. En el caso de Mutua Madrileña, una de sus principales líneas de actuación en este sentido será seguir impulsando el vehículo eléctrico.
Apoya la idea su colega de Helvetia Caser, que apuesta por «ir eliminando límites al vehículo eléctrico», conscientes de que no es, precisamente, el más económico a la hora de asegurar. Por parte de las compañías del sector, añade, se puede contribuir a ese impulso brindando servicios adicionales —como la posibilidad de usar un vehículo de combustión en aquellos desplazamientos de largo recorrido a los que no llegue un eléctrico—. «Es una manera de decir que aquí estamos y que también somos actores que buscamos que todo sea sostenible», finaliza.
Una forma de promover esa sostenibilidad sería proponer a los asegurados el uso de piezas de recambio reacondicionadas o recicladas, lo que supondría un ahorro económico a la par que una contribución a la reducción de la huella de carbono de las empresas. Así lo plantea José Luis Gata, que pronostica que tarde o temprano las aseguradoras tendrán que lanzar una especie de póliza verde en la que el cliente da su consentimiento en cuanto a la utilización de este tipo de piezas en la reparación de sus coches.
En ese futuro inmediato, prácticamente presente, tan marcado por la tecnología, Fernando Martínez quiere reivindicar la importancia del factor humano en su ámbito, el de la judicialización. Incide en que las entidades financieras ya están obteniendo ventajas en términos de tiempo y de información de cara a la toma de decisiones con la aplicación de la tecnología sobre el dato, la información y todo lo masivo, «pero nosotros luego seguimos con el puerta a puerta». El director de Lexer Auto asegura que están poniendo el foco en no perder la empatía con el deudor, en intentar llegar a la solución menos dañina para las dos partes: «La clave es saber compaginar los dos mundos, pero sin olvidar ese puerta a puerta, esa empatía», sentencia.
Y no habría broche más adecuado para cerrar esta Mesa que la exposición de Raúl Lasso sobre el devenir de esa relación flotas-seguros. El Gerente Nacional de Grandes Cuentas de Northgate manifiesta en primer lugar que, en un momento como este de transición, «del seguro vamos a aprovechar mucho todo el dato que puedan darnos y la consultoría que nos puedan ofrecer».
También aboga por potenciar en el renting el papel de los partners en la prestación de servicios como el seguro, pero también la telemetría o la recuperación de vehículos, elevando el nivel de colaboración. Son necesarios, argumenta, en este nuevo plano de movilidad que va más allá de alquilar un coche, dando respuestas y soluciones en un espectro más amplio. «Ya no hablamos de empresas de renting de coches, sino de actores de la movilidad, y para ello necesitamos la colaboración de empresas profesionales que también son responsables de hacernos llegar la información y los datos que necesitamos», concluye Lasso.